Dipl.-Ing. Werner Becker, ingenieurgemeinschaft Becker
Die Kurzbewertung im Versicherungsvertrag
Fordert der Versicherer für die Einstufung eine Kurzbewertung an, oft auch Kurzgutachten genannt, hängt die sinnvolle Tiefe davon ab, welches Risiko versichert werden soll. Die folgenden Hinweise ersetzen nicht die Lektüre des eigenen Vertrags. Sie beschreiben, welche Funktion die Bewertung im Regelfall hat.
Nur Haftpflicht im Oldtimertarif
Wer einen günstigen Oldtimer lediglich in der Haftpflicht eines Oldtimertarifs versichern will, braucht häufig nur einen Wert, den der Versicherer als Zugang zu diesem Tarif akzeptiert. Ein niedriger angesetzter Marktwert führt dann zu einer niedrigeren Prämie. Für diesen engen Zweck genügt vielen Verträgen die einfache Kurzbewertung. Sie ist keine Vorsorge für einen eigenen Kaskoschaden, weil ein solcher Schaden in diesem Vertrag nicht versichert ist.
Teilkasko und Vollkasko
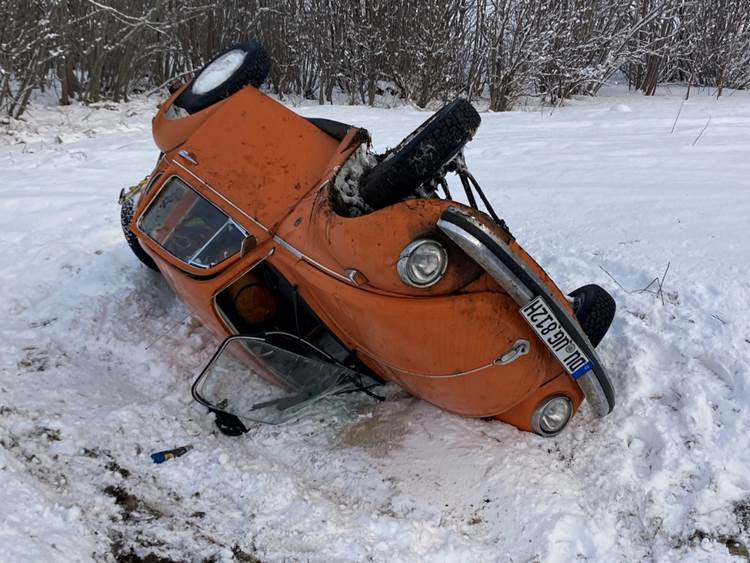
Sobald eine Kaskoversicherung hinzukommt, ändert sich die Aufgabe der Unterlage. Die vorgelegte Kurzbewertung dient als Beweissicherung für den Fall, dass ein Schaden eintritt. Der darin ausgewiesene Fahrzeugwert ist die Obergrenze der Erstattung für einen kapitalen Schaden, etwa Diebstahl, Brand oder Unfall, gegebenenfalls zuzüglich einer im Vertrag genannten Vorsorgepauschale.
Dokumentation und Schadenfall
Eine handwerklich schwache Kurzbewertung mit knapper Fotodokumentation kann für die Einstufung in den Oldtimertarif ausreichen. Im Schadenfall wird sie überprüft. Der ausgewiesene Marktwert ist dann nur eine mögliche Obergrenze. Eine dünne Dokumentation führt regelmäßig dazu, dass das Gutachten nachbewertet wird, und kann Abzüge bei der Erstattung nach sich ziehen. Versicherer sind wirtschaftlich arbeitende Unternehmen. Sie gleichen die vorgelegte Beschreibung mit dem Fahrzeug ab, das sie im Schaden vorfinden.
Erweiterte Kurzbewertung
Für Fahrzeuge mit guten Merkmalen in Zustand, Ausstattung oder anderen werterhöhenden Eigenschaften ist eine erweiterte Kurzbewertung die passendere Form. Diese Merkmale werden im Text und auf Fotos festgehalten und im Wert berücksichtigt. Zusätzlich lassen sich Untersuchungen vereinbaren, die in der einfachen Kurzbewertung nicht enthalten sind:
- eine Probefahrt,
- die Dokumentation der Fahrzeugunterseite mit einem Kamerasystem, auch beim Halter und ohne Hebebühne,
- die Messung und Dokumentation der Lackschichtdicken.
Im Schadenfall sind das Argumente gegen pauschale Abzüge. Welche dieser Untersuchungen in welchem Modul enthalten oder zubuchbar sind, steht auf Classic Car Insights: Lite für die einfache Kurzbewertung, Pro für die erweiterte Form, Premium einschließlich Unterboden, genauer Schichtdicke und kurzer Probefahrt.
Eine Garage schließt den Schaden nicht aus
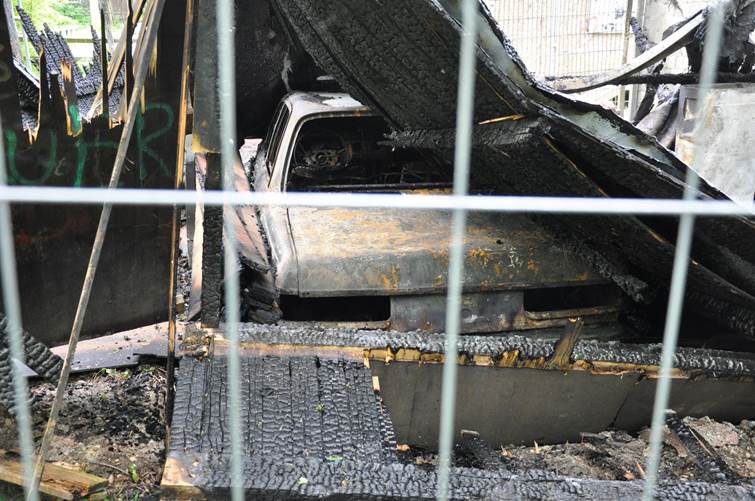
Häufig höre ich, es könne nichts passieren, weil das Fahrzeug in einer abgeschlossenen Garage stehe und selten gefahren werde. Ich habe Brandschäden begutachtet, bei denen die Garage mit abgebrannt ist. Ursache war teils Brandstiftung, teils ein Defekt der Elektrik. Kabelbrüche kommen bei Oldtimern vor. Ein Porsche 944 geriet während der Fahrt in Brand, weil eine Dichtung im Motorraum aufgequollen war.
Wer eine Kaskoversicherung abschließt, tut das, weil ein Schaden möglich bleibt. An der Bewertung zu sparen, spart an der Unterlage, die im Schadenfall die Erstattung trägt. Ein Schaden an einem Oldtimer ist in der Regel deutlich teurer als eine sorgfältige Bewertung mit einer Dokumentation, die sich später nachvollziehen lässt.
Eine veraltete Bewertung im Schadenfall
Nach einem Kaskoschaden war ein Porsche reparaturfähig. Die Reparaturkosten lagen aber über dem Fahrzeugwert, der dem Vertrag zugrunde lag. Dieser Wert stammte aus einer mehrere Jahre alten Bewertung, die der Halter nicht hatte erneuern lassen. Der Sachbearbeiter des Versicherers sagte dazu wörtlich:
„Das Beibringen einer aktuellen und zeitgerechten Fahrzeugbewertung ist eine Bringschuld.“
Die Reparaturkosten, die der Halter selbst tragen musste, lagen fünfstellig über der Erstattung. Wegen des überalterten Gutachtens rechnete der Versicherer den Schaden auf Totalschadenbasis ab.
Wann eine Erneuerung sachlich naheliegt, ist auf der Seite zur Gültigkeit zusammengestellt. Der Vertrag selbst bleibt nur dann passend, wenn Veränderungen von Fahrzeug und Risiko dem Versicherer mitgeteilt werden.
Was daraus für die Anlage folgt
Wer Geld in einem Oldtimer bindet, trifft nacheinander vier Entscheidungen:
- das Fahrzeug auswählen,
- den Versicherer und den zum Fahrzeug passenden Vertrag auswählen,
- Zustand und Wert von einem ausgewiesenen Oldtimer-Sachverständigen ermitteln und dokumentieren lassen und diese Bewertung dem Vertrag zugrunde legen,
- den Vertrag aktuell halten.
Aktuell heißt: Veränderungen von Fahrzeug und Risiko dem Versicherer mitteilen und die Bewertung erneuern lassen, wenn sich der Zustand oder der Wert des Fahrzeugtyps ändert. Zum Zustand gehören durchgeführte Reparaturen und Restaurationen, Sonderausstattungen und deutlicher Verschleiß, etwa durch Laufleistung oder Beschädigung. Zum Wert des Typs gehören die allgemeine Bewegung des Oldtimermarkts und die veränderte Marktgängigkeit des eigenen Fahrzeugs.